


Il legittimo affidamento quale garanzia per il cittadino e per il contribuente
Parliamo di "legittimo affidamento" quale garanzia per il cittadino e il contribuente.
Il principio del legittimo affidamento è uno dei pilastri dello Stato di diritto e rappresenta una garanzia fondamentale per il cittadino e il contribuente nei confronti della Pubblica Amministrazione e del legislatore. In sintesi, (segue ...)
SOFT LAW a SUPPORTO degli ADEGUATI ASSETTI AZIENDALI ma anche LIMITE STRUTTURALE
)_(1).jpg)
Che cos'è una "soft law" ?
La soft law (letteralmente "diritto morbido" o "attenuato") indica un insieme di norme, linee guida o regole di condotta prive di efficacia vincolante diretta e non coercibili in senso tradizionale. [1, 2]
Questo strumento giuridico si contrappone alla hard law (il diritto vincolante, come le leggi del Parlamento). Viene utilizzato soprattutto nel diritto internazionale, nel diritto dell'Unione Europea e nella regolamentazione dei mercati economici per creare regole flessibili e rapide da adattare. [1, 2, 3, 4] (... segue)
FATTURE CON DESCRIZIONI GENERICHE: COSTI INDEDUCIBILI
Affinché i costi siano individuabili, i documenti contabili devono riportare natura, qualità e quantità dei beni e/o dei servizi oggetto di scambio, non importa la natura del contratto.
Sono indeducibili i costi relativi a fatture con descrizione generica, per esempio “ultimazione lavori come da contratto di appalto”, anche qualora il contratto a cui si fa riferimento nella descrizione sia a corpo e non a misura: (... segue)
LA RESPONSABILITA' degli AMMINISTRATORI di SPA e di SRL
Articoli 2394 e 2476 del Codice Civile, che relazione c'è tra gli stessi ?
Gli articoli 2394 e 2476 del Codice Civile regolano la responsabilità degli amministratori, ma si riferiscono a contesti societari differenti, pur essendo stati recentemente armonizzati.
Ecco la relazione principale tra i due: (... segue)
ASSETTO ORGANIZZATIVO, AMMINISTRATIVO E CONTABILE ADEGUATO ALLA NATURA E ALLE DIMENSIONI DELL’IMPRESA, definizione del concetto ed esempi concreti
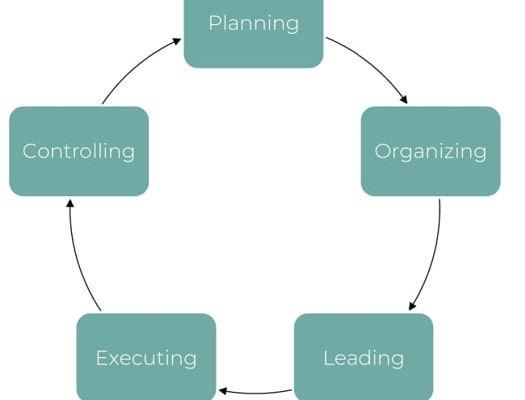
Il comma 2 dell'articolo 2086 del Codice Civile prevede che “L'imprenditore, che operi in forma societaria o collettiva, ha il dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa, anche in funzione della rilevazione tempestiva della crisi dell'impresa e della perdita della continuità aziendale, nonché di attivarsi senza indugio per l'adozione e l'attuazione di uno degli strumenti previsti dall'ordinamento per il superamento della crisi e il recupero della (... segue)
CAPARRA CONFIRMATORIA INCAMERATA IN CASO DI INADEMPIMENTO DELLA CONTROPARTE E IMPOSTE SUL REDDITO (Atto II)
Contratto preliminare per la compravendita di un immobile ad uso abitativo stipulato tra due privati (persone fisiche), nel quale tra l'altro si prevede una caparra confirmatoria a garanzia dell'adempimento della controparte.
Nel caso in questione, una delle parti non adempie e quindi l’altra parte recede dal contratto ed incamera l'importo della (... segue)
CAPARRA CONFIRMATORIA INCAMERATA IN CASO DI INADEMPIMENTO DELLA CONTROPARTE E IMPOSTE SUL REDDITO
Contratto preliminare per la compravendita di un immobile ad uso abitativo stipulato tra due privati (persone fisiche), nel quale tra l'altro si prevede una caparra confirmatoria a garanzia dell'adempimento della controparte. In caso di adempimento, com’è prassi diffusa, la caparra si imputa in conto (... segue)
ACCERTAMENTO FISCALE in capo a SOCIETA’ di CAPITALI a RISTRETTA BASE SOCIETARIA: costi indeducibili assimilati forzatamente agli utili “in nero” distribuiti ai soci
Si ha notizia che l’Amministrazione Finanziaria (A.F.) abbia emesso, in tempi recenti, avvisi di accertamento a SRL/SPA a ristretta base societaria per la contestazione di talune spese dedotte, a suo dire, indebitamente dal reddito di impresa e che sono state considerate alla stregua di utili distribuiti “in nero” ai soci e ciò addirittura anche in presenza di costi non monetari, come sopravvenienze passive, minusvalenze, accantonamenti a (... segue)
IN ATTESA DELLA ROTTAMAZIONE-QUINQUIES: a) COME EVITARE AZIONI ESECUTIVE DELLA RISCOSSIONE; b) SONO ROTTAMABILI ANCHE LE CARTELLE OGGETTO DI RATEAZIONE IN CORSO ?

Nell’attesa dell’approvazione del provvedimento denominato “rottamazione-quinquies” delle cartelle di pagamento, nell’ambito della prossima Legge di Bilancio 2026, con relativa presentazione della domanda da inviare entro il 30 aprile 2026, si pone la questione di come evitare nel frattempo azioni esecutive di recupero da parte degli agenti della riscossione. Sembra che (.. segue)
PATRIMONI DESTINATI ad uno SPECIFICO AFFARE: la normativa delle SPA si estende alle SRL ?
Patrimoni destinati ad uno specifico affare, disciplinati dagli artt. 2447 bis-2447 decies Codice Civile.
1) La normativa si estende alle S.R.L. ?
2) In caso affermativo, quali sono i riferimenti normativi o, comunque, qual è il rimando normativo ?
(... segue)
P.M.I. INNOVATIVE: sintesi delle caratteristiche
P.M.I Innovative. Si chiede di esporre in sintesi quanto segue:
- Caratteristiche
- Agevolazioni fiscali ed economiche
- Modalità di raccolta dei capitali
- Possibilità di utilizzare i “patrimoni separati”
- Adempimenti particolari
(... segue)
QUANTIFICAZIONE del T.F.M. degli AMMINISTRATORI di SOCIETA': come si regola la prassi in assenza di previsioni normative ?
T.F.M., ossia Trattamento di Fine Mandato per gli amministratori di società, la normativa fiscale non fornisce alcuna indicazione sul suo "quantum" massimo accettabile fiscalmente per ciascun anno. Una certa prassi lo quantificherebbe in un tetto massimo del 30% del compenso degli amministratori, ma c’è da dubitarne. (... segue)
POLIZZA ASSICURATIVA T.F.M. per gli AMMINISTRATORI di SOCIETA’: trattamento fiscale
Il Trattamento di Fine Mandato per gli amministratori di società è contemplato dal T.U.I.R. e per la sua deducibilità per competenza in capo alla società, con l’accantonamento ad apposto fondo del passivo di bilancio, nonché per la tassazione separata in capo al singolo amministratore devono essere seguite con (... segue)
Valutazione degli adeguati assetti ex-art.2086 C.C. e Business Judgment Rule
Nell’ambito dell’analisi della relazione tra la valutazione degli adeguati assetti ex-art.2086 C.C. e l’osservanza della Business Judgment Rule, si chiede di rispondere punto per punto alle seguenti domande:
A) Innanzitutto, cosa si intende per Business Judgment Rule e qual è la sua (... segue)
CESSIONE DI CREDITI N.P.L. E TRATTAMENTO FISCALE
E' una prassi quella delle banche di cedere i cosiddetti crediti N.P.L. (Non Performing Loans), ossia crediti deteriorati o non performanti, a società di cartolarizzazione.
La classificazione dei crediti bancari segue le indicazioni della Banca d'Italia e quindi teoricamente dovrebbe essere agevole individuare quelli da rubricare quali N.P.L. (...segue)
Deduzione dei contributi ENASARCO, quali oneri deducibili, per agenti e rappresentanti di commercio nel caso di mancati versamenti da parte della mandante
Agente di commercio in forma di impresa individuale che emette le proprie fatture con l’indicazione della ritenuta fiscale a titolo d’acconto e della trattenuta per contributi Enasarco per la parte a carico dell’agente stesso (8,5% per l’anno 2024 entro il massimale previsto). L’agente, quindi, incassa la propria fattura al netto di ritenuta fiscale e trattenuta Enasarco e pertanto (...segue)
Lavori di recupero edilizio su fabbricato ad uso abitativo compresi in una SCIA e successivi lavori “fuori SCIA”: tetti di spesa per la detrazione fiscale
Lavori di recupero edilizio su fabbricato ad uso abitativo (abitazione principale) compresi e descritti in una SCIA presentata ai fini urbanistici: dopo la comunicazione di chiusura lavori, sono stati eseguiti interventi in edilizia libera (sistema di antintrusione e pannelli fotovoltaici) quindi non compresi nella citata SCIA. Con gli interventi compresi nella SCIA le spese hanno superato abbondantemente il tetto dei 96.000 euro (... segue)
Un professionista con inizio attività nel 2022 in regime ordinario per i primi due anni e nel regime forfettario dal 2024 può fruire dell’aliquota agevolata del 5% per l’imposta sostitutiva ?
Professionista iscritto nel relativo albo apre la partita Iva nel 2022 e inizia l’attività con il regime ordinario e vi resta anche nel 2023, quindi per detti anni di imposta include nella propria dichiarazione dei redditi i relativi quadri RE. Nel 2024 ha optato per il regime forfettario avendo i requisiti per potervi accedere. Si chiede se (...segue)
Dichiarazione dei redditi ed IRAP di società incorporata per fusione alla data del 1° gennaio 2025: come procedere con gli acconti di imposta per l’anno 2025
Società (A) incorporata per fusione nella società (B) con decorrenza 01.01.2025: da tale data la società incorporante (B) assume, a tutti gli effetti, diritti ed obblighi dell’incorporata (A). La società (A) è risultata estinta al 31.12.2024 sia presso l’Agenzia delle Entrate che presso il Registro delle Imprese. (...segue)
SOCIETA’ DI PERSONE PARTECIPATE DA SOCIETA DI CAPITALI e OBBLIGO DI DEPOSITO DEL BILANCIO
Le società di persone possono essere partecipate da società di capitali.
Da quello che ci risulta, le società di persone sono obbligate al deposito del bilancio presso il Registro delle Imprese quando le società di capitali vi partecipano in qualità di soci illimitatamente responsabili. In questa sede, non si vuole considerare la futura normativa che verrà emanata con il recepimento della Direttiva UE 2025/25 in materia di obbligo generalizzato del deposito dei bilanci anche da parte di SNC e SAS. (...)
SOCIETA’ BENEFIT: una sintesi delle caratteristiche e della sua ragion d’essere.
Le Società Benefit non rinunciano alla distribuzione degli utili, ma si impegnano a reinvestire una parte di questi ultimi nel sostegno delle loro finalità di beneficio comune. (...)
T.F.M. (Trattamento di Fine Mandato): indicazioni per la sua quantificazione.
(intervistiamo Chat GPT)
D: T.F.M., ossia Trattamento di Fine Mandato per gli amministratori di società, la normativa fiscale non fornisce alcuna indicazione sul suo "quantum" massimo accettabile fiscalmente per ciascun anno. Una certa prassi lo quantificherebbe in un tetto massimo del 30% del compenso degli amministratori. Cosa si può dire in proposito ? (...)
APPLICAZIONE DEL REGIME FISCALE DI REALIZZO CONTROLLATO PER GLI SCAMBI DI PARTECIPAZIONI
L'applicazione del regime fiscale di realizzo controllato ai sensi dei commi 1 e 2 dell'articolo 177 del T.U.I.R. per gli scambi di partecipazioni può essere sintetizzata nei seguenti punti:
Ambito di Applicazione: Si applica a operazioni di conferimento di partecipazioni in cui la società conferitaria acquisisce il controllo di un'altra società oppure incrementa una percentuale di controllo già detenuta. (...)
DISALLINEAMENTI DA IBRIDI: CHE COSA SONO IN SINTESI ?
I disallineamenti da ibridi si riferiscono a discrepanze nel trattamento fiscale tra due o più sistemi fiscali internazionali. Queste discrepanze possono riguardare entità, stabili organizzazioni, negozi giuridici, strumenti finanziari o componenti di reddito che generano effetti fiscali incoerenti a livello internazionale, (...)
INVIO TARDIVO di FATTURE ELETTRONICHE al S.D.I., RAVVEDIMENTO e CUMULO GIURIDICO: il PARERE dell’A.I.
La qualità delle risposte ai quesiti da parte di sistemi di A.I. dipende dalla qualità delle domande che poniamo.
Ne stiamo prendendo sempre più consapevolezza con l’utilizzo (proficuo) di sistemi di A.I. nell’ambito dei quesiti e dei pareri in ambito fiscale, giuridico e del lavoro. (...)
ESEMPIO di DOMANDE poste ad un sistema di A.I. e relative RISPOSTE: opportunità e criticità da considerare
Di seguito riportiamo una chat di nostre domande ad un sistema di A.I. e delle sue risposte.
Dato che la prima risposta non ha soddisfatto, abbiamo posto una seconda domanda affinché il sistema rispondesse in modo più preciso.
La seconda risposta è stata più precisa della prima ma non ancora soddisfacente.
Ne abbiamo posta una terza e finalmente abbiamo avuto soddisfazione.(...)
STP di commercialisti e fatturazione di particolari prestazioni da parte della società stessa.
Quesito: STP di commercialisti, di cui uno o più soci effettuano le seguenti prestazioni, formalmente attraverso la S.T.P. stessa verso clienti di quest’ultima:
- Certificazioni contabili in qualità di revisori legali nell’ambito delle spese sostenute per attività di Ricerca & Sviluppo al fine del riconoscimento del relativo credito di imposta;
- Contenzioso tributario;
- Apposizione visti di conformità contestualmente all’invio telematico delle dichiarazioni fiscali, il cui intermediario abilitato è la stessa S.T.P.; (...)
SRL unipersonale con unico socio persona fisica: quali sono le limitazioni della responsabilità limitata in capo ad esso ?
SRL unipersonale con socio persona fisica: si sente da più parti, con il dubbio di infondatezza, che tali società non godano presso taluni Tribunali dell’autonomia patrimoniale perfetta, ossia in altri termini che non conferiscano all’unico socio persona fisica il beneficio della responsabilità limitata. Si chiede se tale “teoria” ha anche delle effettive prese di posizione in tal senso da parte della giurisprudenza di merito ed eventualmente di legittimità. Come stanno le cose allo stato attuale ? (...)
RESPONSABILITA’ DEGLI AMMINISTRATORI DI SOCIETA’ VERSO I CREDITORI SOCIALI ai sensi del comma 6 dell’art.2476 Codice Civile
Domanda: (art.2476 C.C., comma 6) “Gli amministratori rispondono verso i creditori sociali per l'inosservanza degli obblighi inerenti alla conservazione dell'integrità del patrimonio sociale. L'azione può essere proposta dai creditori quando il patrimonio sociale risulta insufficiente al soddisfacimento dei loro crediti. La rinunzia all'azione da parte della società non impedisce l'esercizio dell'azione da parte dei creditori sociali. La transazione può essere impugnata dai creditori sociali soltanto con l'azione revocatoria quando ne ricorrono gli estremi.”
Considerando il contenuto normativo suddetto, si chiede di: (...)
ADEGUATI ASSETTI ORGANIZZATIVI AMMINISTRATIVI E CONTABILI dell'impresa: introduzione dell'argomento in sintesi
Domanda: Come si può illustrare in sintesi ed in modo efficace ad un imprenditore la disposizione normativa contenuta nel secondo comma dell'articolo 2086 codice civile in merito al dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell'impresa ? (...)
AFFERMAZIONE DISCUTIBILE DEL VICE MINISTRO SULL'EFFETTO DEL CONCORDATO PREVENTIVO BIENNALE
Il viceministro dell’Economia Maurizio Leo, intervenuto nel programma «XXI Secolo» di Rai 1, ha sottolineato l’effetto compliance del concordato: «Circa 190mila partite Iva, che erano in un’area un po’ grigia e che non venivano considerate contribuenti affidabili, proprio per effetto del concordato preventivo (...)
BONUS INFISSI E SERRAMENTI 2025 - LE NOVITA' INTRODOTTE DALLA L. N. 207/2024 - PROROGATO FINO AL 2027
BONUS INFISSI E SERRAMENTI 2025 - LE NOVITA' INTRODOTTE DALLA L. N. 207/2024 - PROROGATO FINO AL 2027
Con la Legge 30 dicembre 2024, n. 207 (Legge di Bilancio 2025), sono stati introdotti importanti aggiornamenti riguardanti la sostituzione degli infissi e le relative detrazioni fiscali.
Tra le novità di maggiore rilievo figura la proroga fino al 2027 della maggior parte delle detrazioni fiscali per interventi di ristrutturazione edilizia e riqualificazione energetica, tra cui la sostituzione degli infissi. (...)
DAL 2028 OBBLIGO DI REDAZIONE E PUBBLICAZIONE DEL BILANCIO per S.N.C. e S.A.S.
SOCIETA’ COMMERCIALI DI PERSONE - NUOVI OBBLIGHI DALL'EUROPA - AMPLIATE LE INFORMAZIONI DA COMUNICARE AL REGISTRO DELLE IMPRESE - DAL 2028 OBBLIGO DI REDAZIONE E PUBBLICAZIONE DEL BILANCIO (...)
BONUS EDILIZI 2025: LE NOVITA' E I CAMBIAMENTI INTRODOTTI DALLA LEGGE DI BILANCIO 2025
La legge 30 dicembre 2024, n. 207 (Legge di Bilancio per il 2025) - in vigore dal 1° gennaio 2025 - ha introdotto importanti modifiche al quadro normativo relativo ai bonus edilizi, con tagli progressivi alle detrazioni e nuove regole per l’accesso agli incentivi a partire dal 2025. (...)
IMPIANTO FOTOVOLTAICO: SPESE DETRAIBILI AL 50%
Se i contribuenti non sono riusciti a fruire del Superbonus 110% o del 70% nel 2024, possono comunque considerare l’installazione del fotovoltaico come un intervento detraibile al 50%, ex art. 16-bis del TUIR, comma 1 lett. h).
Si tratta di lavori, su singole unità immobiliari e su parti comuni, finalizzati al conseguimento di risparmi energetici con particolare riguardo all’installazione di impianti basati sull’impiego delle fonti rinnovabili di energia.
Le tipologie di opere ammesse ai benefici fiscali possono essere realizzate anche in assenza di opere edilizie propriamente dette. (segue)
ONLYFANS: DICHIARAZIONE DEI GUADAGNI E TASSA ETICA
OnlyFans è una piattaforma di contenuti a pagamento (ad esempio foto, video e chat di ogni genere) che i performer condividono con i propri fan. I performers e i creators di OnlyFans che svolgono attività di intrattenimento online sono soggetti a tassazione (...)
FACILI PROFETI
Con un recente Decreto Legislativo, la scadenza per l’invio telematico delle dichiarazioni dei redditi è stata anticipata dal 30 novembre al 30 settembre: la prima nuova scadenza sarà il 30 settembre 2024 per l’invio delle dichiarazioni dei redditi dell’anno di imposta 2023, da predisporre l’anno prossimo. (...)
Cessione di opere d’arte da parte di privati: il trattamento fiscale
Il privato che cede una o più opere d’arte può essere considerato, a seconda dei casi, un mercante d’arte, uno speculatore occasionale o un collezionista. (...)
Cessione di pietre e metalli preziosi: il trattamento fiscale
Analizziamo, dal punto di vista fiscale, la situazione in cui un privato cede metalli o pietre preziose (...)
Rottamazione-quater: in arrivo la proroga fino al 30 giugno per aderire
Agenzia delle entrate-Riscossione informa che il Ministero dell’Economia e delle Finanze, con il comunicato n. 68 del 21/04/2023, ha annunciato che è differito al 30 giugno 2023 il termine per la presentazione della domanda di adesione alla Definizione agevolata (Rottamazione-quater), attualmente fissato al 30 aprile dalla Legge di Bilancio 2023 (Legge n. 197/2022). (...)
CAUSE DI ESCLUSIONE ALL’ACCESSO AL REGIME FORFETARIO
Oltre ai soggetti con ricavi/compensi superiori a 85.000 euro, il regime forfetario non può essere utilizzato dai contribuenti persone fisiche che: (...)
L'AGENZIA DELLE ENTRATE PUBBLICA IL FOGLIO DI (RI)CALCOLO PER GLI AVVISI BONARI
L’articolo 1, commi 155 e 156, della legge 29 dicembre 2022, n. 197 (legge di bilancio 2023), prevede la possibilità di definire in via agevolata le comunicazioni degli esiti del controllo automatizzato delle dichiarazioni (articoli 36-bis del DPR n. 600 del 1973 e 54-bis del DPR n. 633 del 1972) per le quali, alla data del 1° gennaio 2023, sia regolarmente in corso il pagamento rateale, ai sensi dell’articolo 3-bis del decreto legislativo n. 462 del 1997.
Online il portale incentivi.gov.it
Da ieri, 2 giugno, è online il portale incentivi.gov.it, un motore di ricerca predisposto al fine di far conoscere e promuovere gli incentivi finanziati dal Ministero dello Sviluppo economico, compresi quelli previsti dal PNRR, ad aspiranti imprenditori, alle imprese nuove e a quelle già attive, ai liberi professionisti, ad enti e istituzioni.
RIFORMA DEL CATASTO: AUT AUT DEL GOVERNO AL PARLAMENTO
Ricordiamo che qualche mese fa (e più precisamente a fine settembre 2021) il premier Mario Draghi affermò che con la riforma del catasto non sarebbero aumentate le imposte sugli immobili. (...)
CON LA RIFORMA DEL CATASTO "NON SI PAGHERA' NE' PIU' NE' MENO DI QUELLO CHE SI PAGA ORA". SARA' VERO ?
Chi si occupa di assistenza fiscale e che conosce i meccanismi di calcolo dell'IMU non può che storcere il naso, così come lo storce quando sente parlare di "semplificazioni"... Allora, in un momento difficile come questo, pensare di aggiornare le rendite catastali, con nuove tariffe d'estimo ...
LE PESSIME ABITUDINI DEL M.E.F.: GLI ANNUNCI DELLE PROROGHE IN ZONA CESARINI
Alle 19.35 del 28 giugno 2021 il Ministero dell'Economia e delle Finanze, con proprio comunicato stampa, ha annunciato la proroga della scadenza per i versamenti delle imposte (per i soggetti I.S.A. e per i forfettari) dal 30 giugno al 20 luglio 2021.
730 PRECOMPILATO: SONO PIU' I SOGGETTI OBBLIGATI A TRASMETTERE I DATI CHE GLI UTILIZZATORI
Operazione "730 precompilato": i numeri che occorre conoscere.
WEB TAX - IMPOSTA SUI SERVIZI DIGITALI
L'Agenzia delle Entrate, con il provvedimento n. 13185 del 15 gennaio 2021, ha fornito un articolato chiarimento sulla web tax, illustrando il perimetro applicativo e le modalità di versamento
I Commercialisti al Governo: “Rinviare i versamenti al 30 settembre”
Il presidente del Consiglio nazionale della categoria Miani scrive a Conte e Gualtieri: “I nostri colleghi oberati di lavoro e i contribuenti a corto di liquidità, lo slittamento al 20 luglio è insufficiente. Serve urgentemente una proroga ulteriore”.

LA PROROGA ANNUNCIATA CON COMUNICATO STAMPA
Il MEF (Ministero dell’Economia e delle Finanze) con proprio comunicato stampa, ieri ha annunciato la proroga di 20 giorni della scadenza ormai prossima del 30 giugno per i cosiddetti “soggetti ISA”, ossia ...