


Caldaie e detrazioni "edilizie" dal 2026: cos'è cambiato e cos'è rimasto come prima
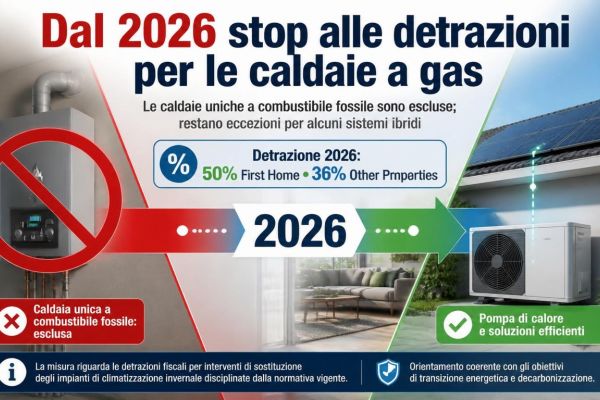
Nel 2026, il panorama dei bonus edilizi per il riscaldamento è profondamente mutato, guidato dal recepimento della direttiva europea EPBD (Case Green) e del decreto rinnovabili RED 3 (D.Lgs. 5/2026). Il cambiamento più radicale è lo stop totale agli incentivi per le sole caldaie a gas, mentre restano attivi i bonus per le tecnologie green e i sistemi ibridi. [1, 2, 3]
Di seguito la mappa dettagliata di cosa è cambiato e cosa è rimasto come prima per le detrazioni sulle caldaie e gli impianti termici.
Cosa è CAMBIATO dal 2026
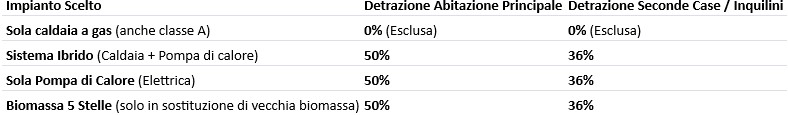
- Addio al Bonus per caldaie a gas "stand-alone": Non è più possibile beneficiare di alcuna detrazione fiscale (né Ecobonus né Bonus Ristrutturazioni) per l'acquisto o la sostituzione di caldaie alimentate esclusivamente a combustibili fossili (metano o GPL), inclusi i modelli a condensazione in classe A. [1, 2]
- Aliquote differenziate per il Bonus Casa: La classica detrazione non è più al 50% per tutti. La legge di bilancio prevede un'aliquota del 50% per l'abitazione principale (riservata ai proprietari/titolari di diritti reali) e del 36% per le seconde case, gli inquilini in affitto o i familiari conviventi, sempre con il tetto di spesa massimo a 96.000 €. [1, 2]
- Giro di vite sulle biomasse (dal 3 agosto 2026): Sono stati drasticamente ridotti gli incentivi per il passaggio dal gas a legna o pellet. L'eccezione per accedere alle detrazioni o al Conto Termico scatta solo se si sostituisce un vecchio impianto a biomassa con uno nuovo ad altissime prestazioni: certificazione 5 stelle, rendimento pari o superiore all'87% e filtro per il particolato integrato. [1, 2]
- Obbligo di valvole termostatiche: Per poter accedere a qualsiasi bonus legato alla climatizzazione invernale, è diventato obbligatorio installare valvole termostatiche a bassa inerzia termica su tutti i radiatori dell'immobile. [1]
- Obbligo di integrazione rinnovabili (FER): Nelle ristrutturazioni degli impianti termici scatta l'obbligo di coprire una quota dei consumi tramite fonti rinnovabili, una condizione necessaria per ottenere l'approvazione del titolo edilizio in Comune. [1, 2]
Cosa è RIMASTO COME PRIMA
- Incentivi per i Sistemi Ibridi e Pompe di Calore: Se la caldaia a gas a condensazione viene installata all'interno di un sistema ibrido certificato "factory made" (cioè un sistema integrato caldaia + pompa di calore, assemblato dal produttore), la detrazione è pienamente accessibile. Restano incentivati al 100% gli impianti con sole pompe di calore elettriche, il solare termico e i microcogeneratori. [1, 2, 3]
- Ripartizione in 10 anni: La modalità di fruizione del bonus non cambia. La detrazione spettante viene recuperata come credito IRPEF suddiviso in 10 quote annuali di pari importo. [1, 2]
- Niente sconto in fattura o cessione del credito: Esattamente come nell'ultimo periodo, le opzioni di sconto immediato in fattura o cessione del credito rimangono bloccate. L'unica via è la detrazione diretta in dichiarazione dei redditi. [1]
- L'alternativa del Conto Termico: Resta operativo il Conto Termico del GSE, che eroga un incentivo economico diretto (tramite bonifico e non come detrazione dalle tasse) per la sostituzione di vecchi impianti con pompe di calore o sistemi ibridi. [1, 2]
Riepilogo delle soluzioni incentivabili nel 2026
21 ottobre 2026